Inflationen tillbaka i centrum - räntebesked från Fed, BoE och Bank of Japan väntar
Vecka 37 har återigen dominerats av energi, inflation och räntor. Den förnyade eskaleringen mellan USA och Iran har fått Brentoljan att stiga från omkring 97 dollar i början av veckan till över 100 dollar per fat. På torsdagen handlades oljan nära 105 dollar, en uppgång på mer än 17 procent på tio dagar. Energichocken har därmed blivit en allt viktigare faktor för både inflationsutsikterna och centralbankernas agerande.
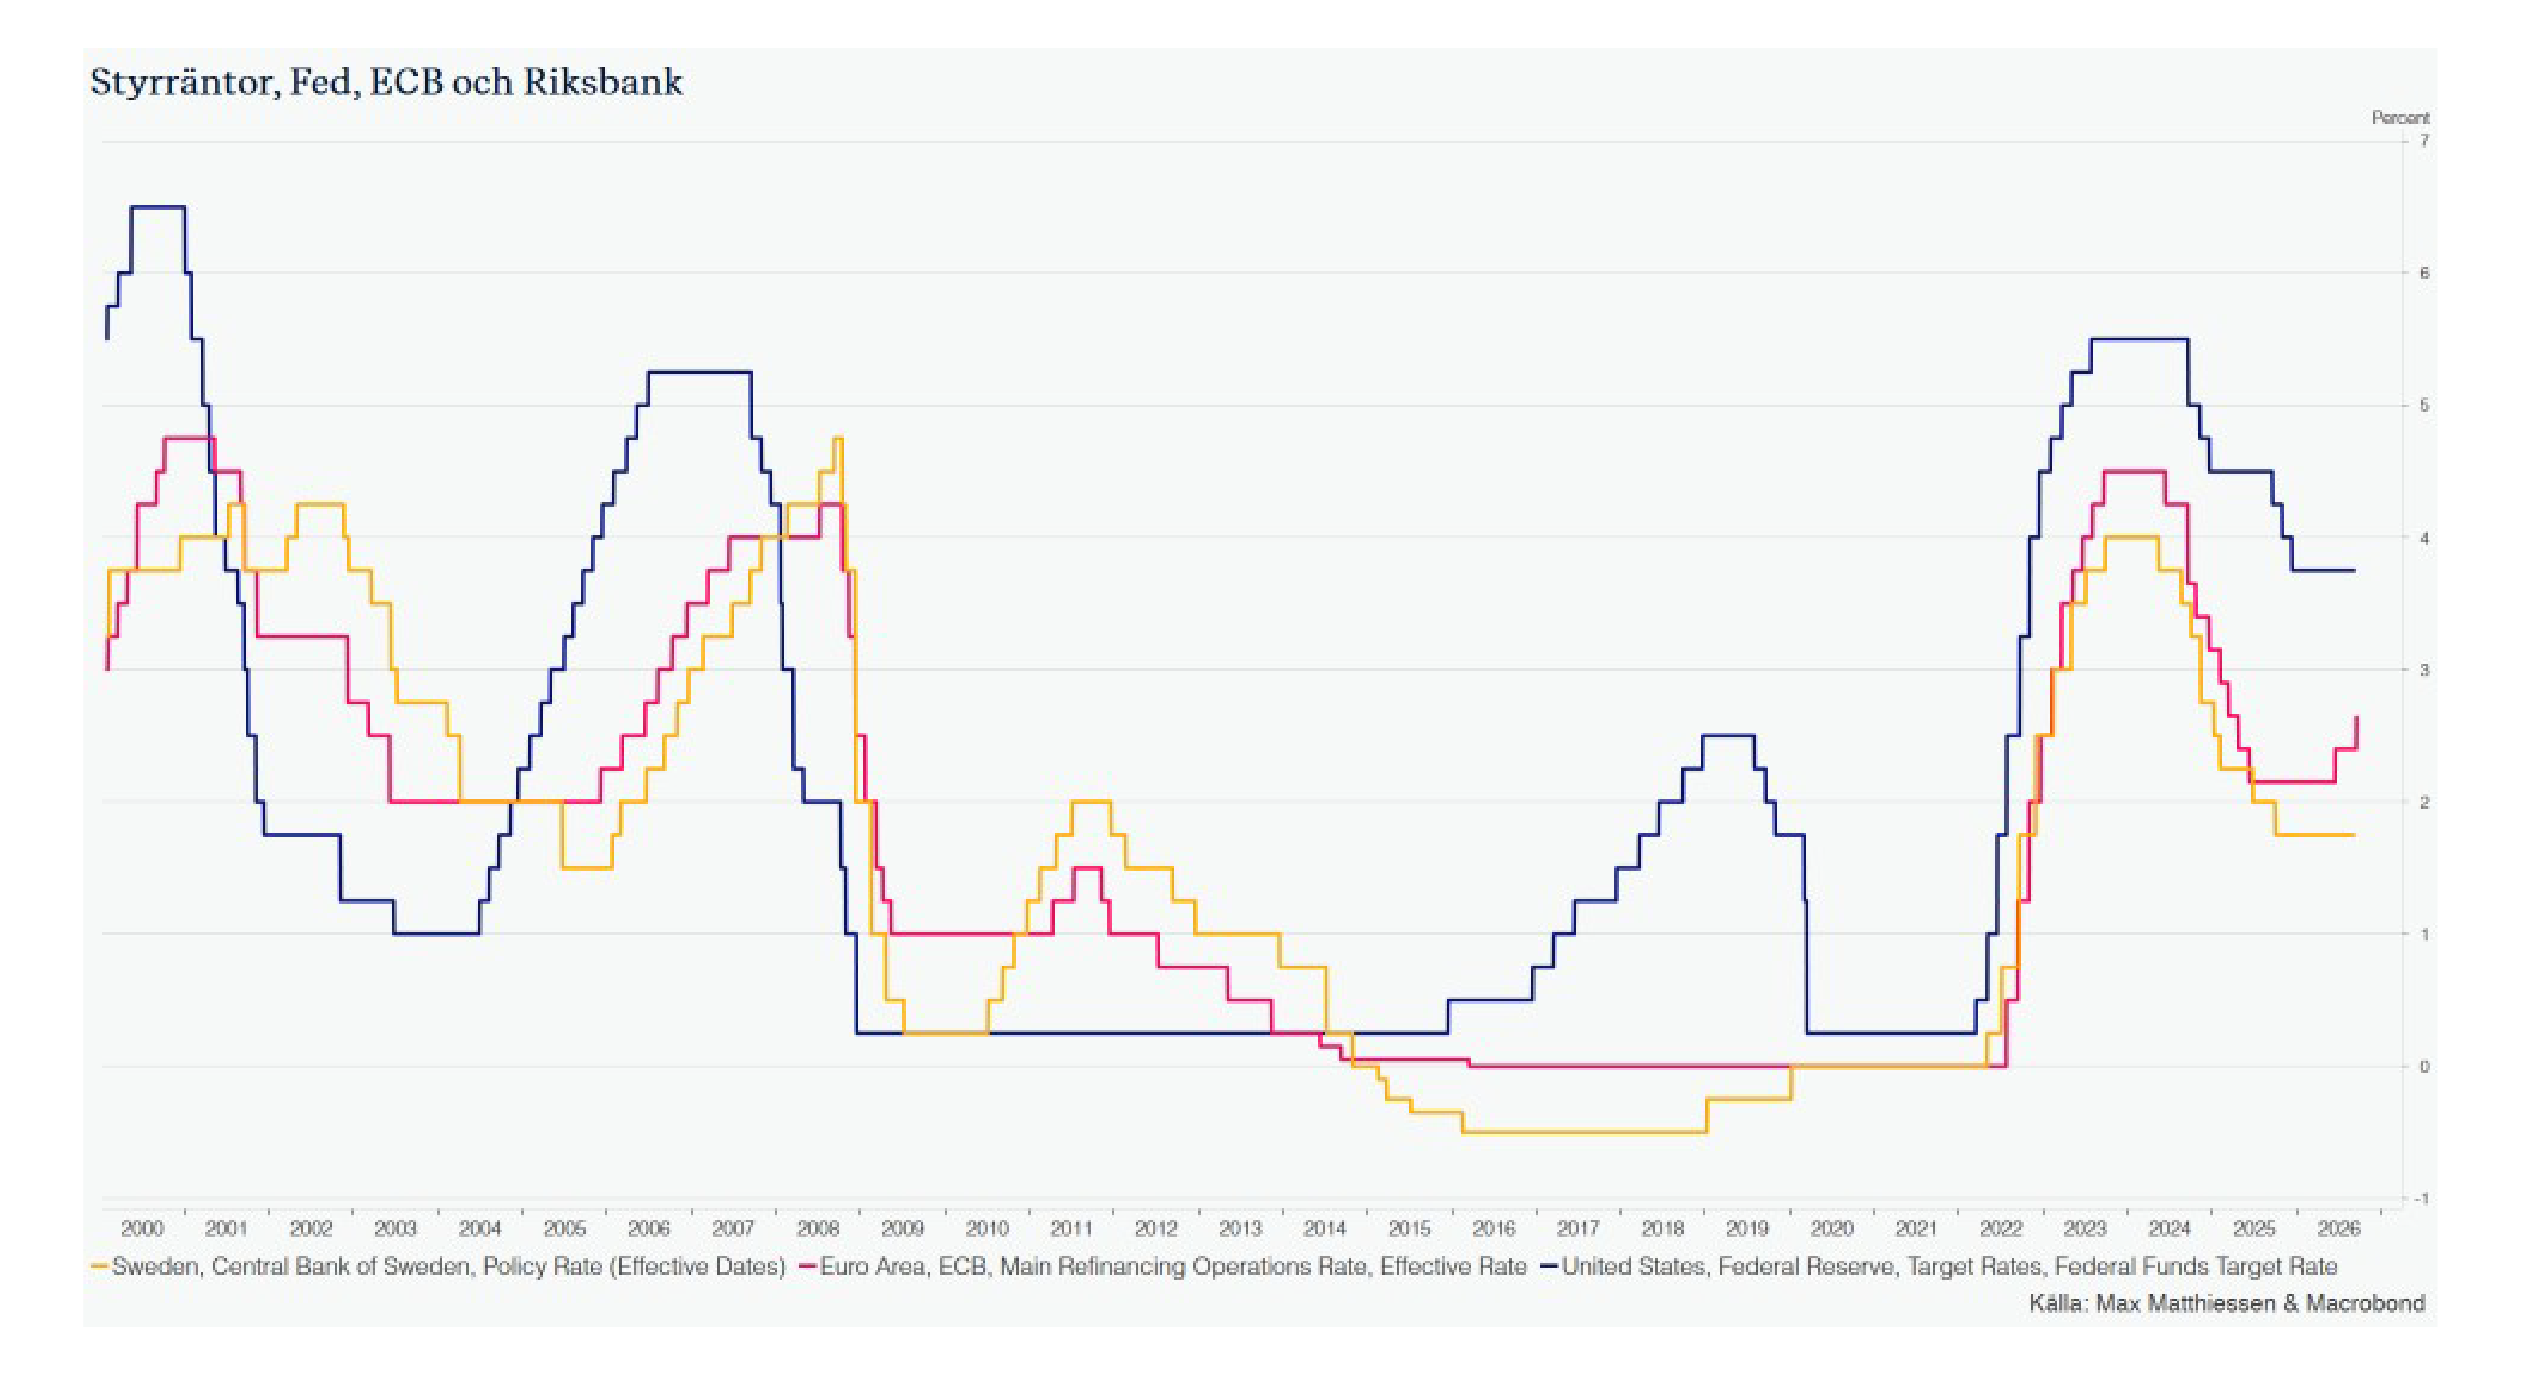
Räntemarknaden har reagerat kraftigt. Den tyska tioårsräntan steg under veckan till den högsta nivån på omkring 15 år, samtidigt som den amerikanska tioåringen nådde 4,92 procent - den högsta nivån sedan 2023. Även riktigt långa amerikanska räntor ligger på nivåer som inte setts sedan finanskrisen. Kombinationen av höga energipriser, fortsatt inflation och stora amerikanska finansieringsbehov gör att investerarna kräver allt högre avkastning för att äga långa obligationer.
ECB höjde som väntat depositräntan med 25 punkter till 2,50 procent. Inflationen i euroområdet uppgick till 3,3 procent i augusti och centralbanken räknar nu med att inflationen ligger över tvåprocentsmålet under hela prognosperioden. Samtidigt höjdes tillväxtprognoserna för både 2026 och 2027. ECB:s problem är därmed tydligt: ekonomin har visat större motståndskraft än väntat samtidigt som energichocken ökar inflationstrycket.
Sverige går däremot in i hösten med en annorlunda inflationsbild. KPIF-inflationen föll till 0,7 procent i augusti, lägre än marknadens förväntade 0,9 procent. Även kärninflationen var dämpad. Det minskar pressen på Riksbanken att snabbt höja styrräntan, trots att de internationella energi- och ränteläget blivit betydligt mer besvärligt. Nästa svenska räntebeslut kommer den 23 september och frågan blir i allt högre grad hur mycket Riksbanken vågar fokusera på den låga svenska inflationen när omvärldens kostnadstryck åter ökar.
Samtidigt kom en tydlig kalldusch för den svenska konjunkturen. BNP-indikatorn föll 0,8 procent i juli jämfört med juni, efter den starka utvecklingen under andra kvartalet. Det är för tidigt att tala om ett trendbrott - indikatorn är volatil och flera konjunkturbarometrar pekar fortfarande på förbättring - men siffran visar att återhämtningen inte kommer att ske i en rak linje. Den positiva sidan är att hushållens konsumtion har börjat utvecklas starkare och svensk inflation ger hushållen betydligt bättre reala förutsättningar än tidigare.
Även internationellt är konjunkturbilden blandad. Euroområdets BNP växte mer än tidigare beräknat under andra kvartalet, medan Tyskland fortsätter att kämpa med svag industriproduktion och export. Japan växte något mer än den preliminära beräkningen visade. I Kina steg både konsument- och producentinflationen, vilket ger ytterligare tecken på att den tidigare mycket svaga prisutvecklingen håller på att normaliseras.
Marknadens stora dilemma inför hösten är därför tydligt. Tillväxten håller på flera håll bättre än befarat, men energichocken riskerar samtidigt att blåsa nytt liv i inflationen. Det är en besvärlig kombination för centralbankerna och förklarar varför långräntorna stigit så kraftigt. Så länge konflikten i Mellanöstern fortsätter och oljan ligger runt eller över 100 dollar kommer räntor, inflation och geopolitik sannolikt att fortsätta sätta tonen på finansmarknaderna.
Nästa veckas makro
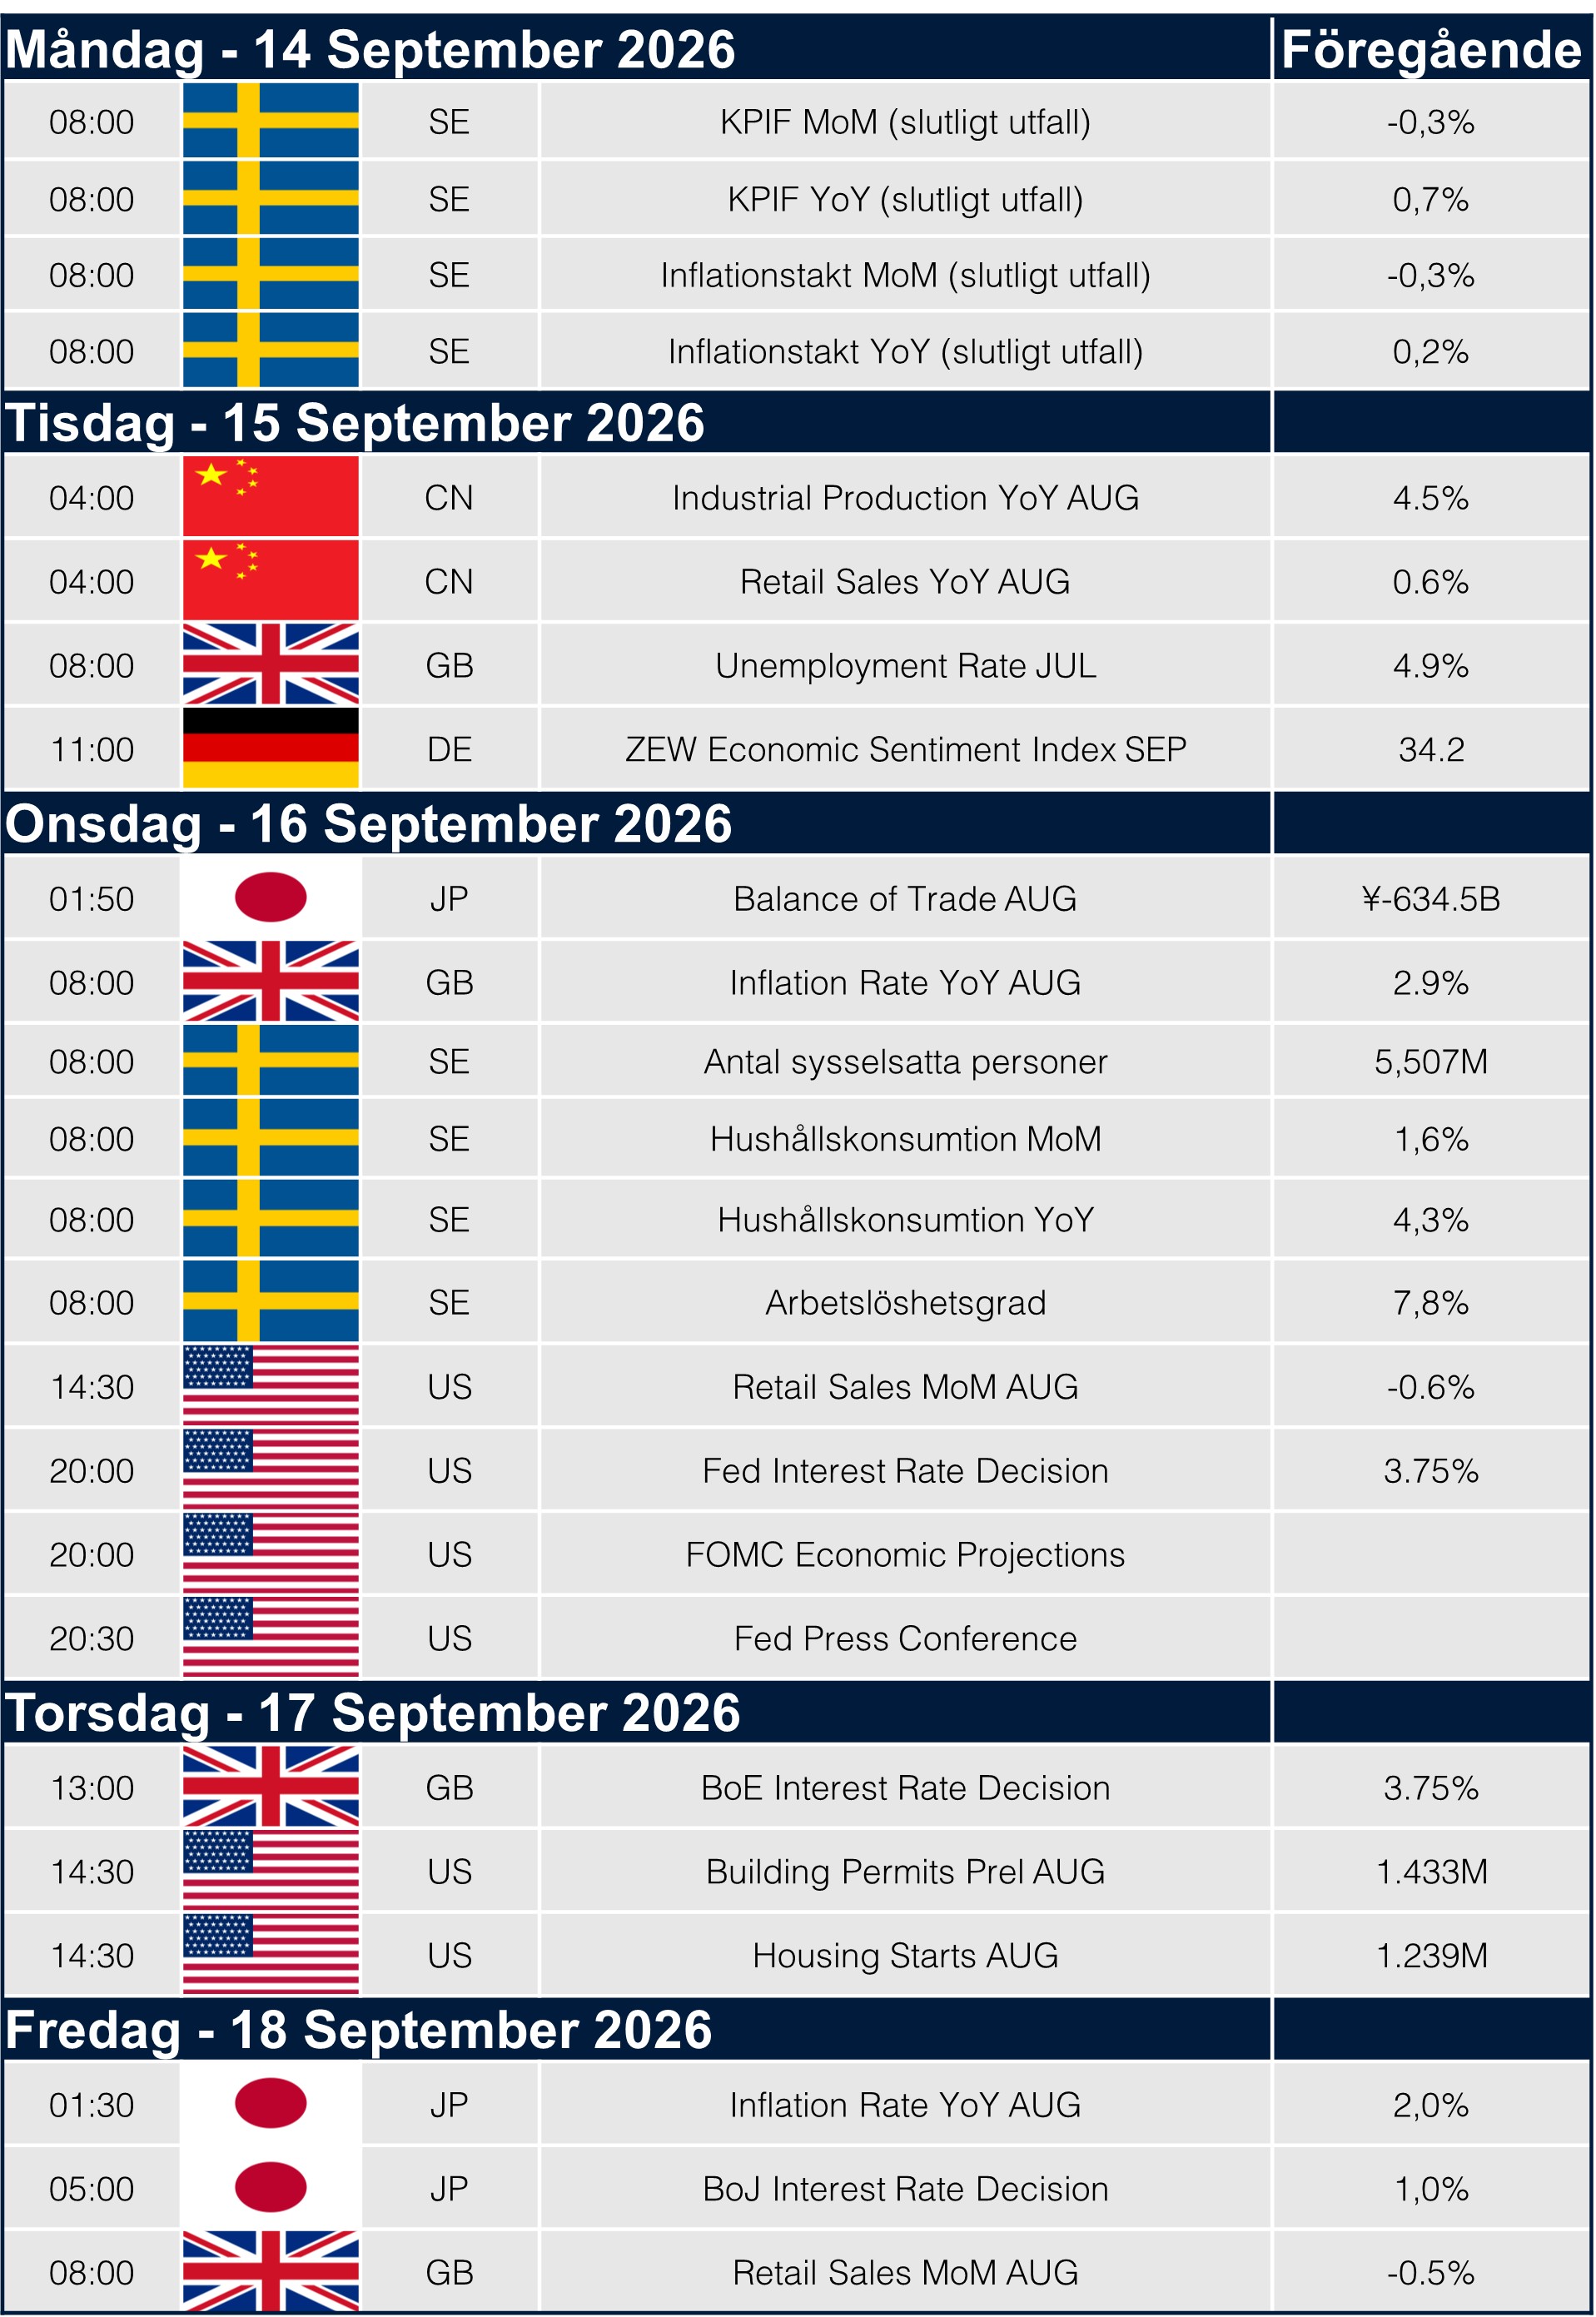
Nästa vecka blir en centralbankstung vecka med Federal Reserve i huvudrollen. Redan på måndag kommer det definitiva svenska inflationsutfallet för augusti. Snabbestimatet visade KPIF på 0,7 procent, så eventuella revideringar blir intressanta inför Riksbankens möte veckan därpå.
På tisdag kommer kinesisk industriproduktion och detaljhandel för augusti, två viktiga temperaturmätare på världens näst största ekonomi. Samma dag publiceras brittisk arbetsmarknadsstatistik och tyska ZEW-index.
Onsdag blir veckans viktigaste dag. Sverige publicerar arbetsmarknads- och konsumtionsstatistik, medan amerikansk detaljhandel kommer under eftermiddagen. På kvällen lämnar Federal Reserve sitt räntebesked tillsammans med nya ekonomiska prognoser. Med oljepriset över 100 dollar och amerikanska långräntor nära flerårshögsta blir beskedet särskilt laddat. Marknaden kommer framför allt att leta efter signaler om hur Fed väger den förnyade inflationsrisken mot tecken på en något mjukare ekonomi.
Centralbanksveckan fortsätter på torsdag när Bank of England lämnar räntebesked. Det föregås av brittisk inflation på onsdagen. Veckan avslutas sedan på fredag med japansk inflation och Bank of Japans räntebesked. Japanska räntor har redan stigit kraftigt och förväntningarna på ytterligare åtstramning har ökat, vilket gör beslutet viktigt även för yenens utveckling och den globala obligationsmarknaden.
Bra att veta om risker och avkastning
Max Matthiessen AB är en liv- och sakförsäkringsförmedlare registrerad hos Bolagsverket och står under Finansinspektionens tillsyn. Innehållet i denna artikel är av generell karaktär och utgör inte personlig investerings- eller försäkringsrådgivning. Informationen tar inte hänsyn till din ekonomiska situation, dina mål eller andra individuella behov och ska inte heller betraktas som investeringsanalys eller investeringsrekommendation. Placeringar i finansiella instrument innebär en ekonomisk risk. Historisk avkastning är ingen garanti för framtida avkastning. Värdet på investeringar kan både öka och minska, och det är inte säkert att du får tillbaka hela det investerade kapitalet.
Innan du investerar bör du säkerställa att du förstår investeringens egenskaper och risker samt bedömer om den är lämplig utifrån din egen situation. Information och bedömningar i artikeln baseras på källor som bedömts som tillförlitliga. Max Matthiessen kan dock inte garantera informationens riktighet eller fullständighet och tar inget ansvar för skada som kan uppkomma till följd av användning av informationen. Åsikter och uttalanden från utomstående personer delas inte nödvändigtvis av Max Matthiessen. Innehållet i artikeln är skyddat av upphovsrätt och får inte kopieras, distribueras eller publiceras utan Max Matthiessens tillstånd.