Fed höjer när inflationstrycket biter sig fast – nu riktas blickarna mot Riksbanken
Vecka 38 har fortsatt i samma spår som föregående vecka: stigande energipriser, högre långräntor och ett allt tydligare inflationstryck internationellt. Brentoljan handlades under veckan kring 107–109 dollar per fat efter nya attacker i Mellanöstern och Saudiarabiens beslut att av säkerhetsskäl stänga sin öst-västliga oljeledning. Samtidigt har genomfarten i Hormuzsundet stramats åt ytterligare. Energichocken fortsätter därmed att vara en central risk för både inflationen och centralbankernas möjligheter att sänka räntorna.
Obligationsmarknaden har reagerat därefter. Den amerikanska tioårsräntan passerade under måndagen 5 procent för första gången sedan oktober 2023, driven av högre oljepriser, stark arbetsmarknad och fortsatt inflationstryck. Även i Europa har långräntorna stigit kraftigt. Den tyska tioårsräntan nådde 3,53 procent, den högsta nivån sedan 2009. Att de tyska producentpriserna samtidigt steg hela 4,6 procent i årstakt i augusti, jämfört med väntade 4,1 procent, förstärker bilden av att kostnadstrycket åter är på väg upp.
Veckans viktigaste besked kom från Federal Reserve. Fed höjde styrräntan med 25 punkter till intervallet 3,75-4,00 procent, den första räntehöjningen sedan 2023. Centralbanken konstaterade att ekonomin fortsätter växa i stadig takt samtidigt som inflationen fortfarande är för hög. Även den nya räntebanan var tydligt åtstramande: 16 av de 18 ledamöter som lämnade prognoser räknar med ytterligare en höjning under 2026. Den amerikanska tioårsräntan steg tillbaka mot 5 procent efter beskedet.
Detaljhandeln i USA ökade 1,2 procent i augusti mot väntade 0,8 procent och den så kallade control group, som används som underlag för privat konsumtion i BNP, steg hela 1,4 procent mot väntade 0,4 procent. Kombinationen av motståndskraftig efterfrågan och högre energipriser förklarar varför Fed åter har tvingats lägga större vikt vid inflationsrisken.
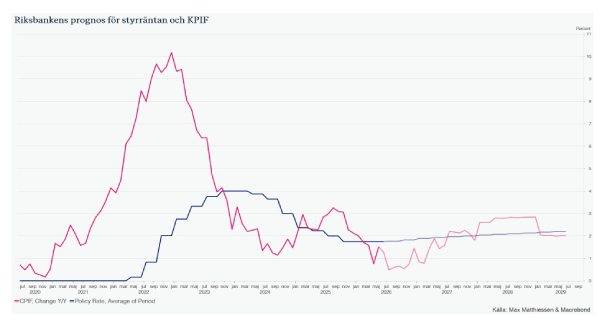
Sverige fortsätter däremot att sticka ut med betydligt lägre inflation. Det definitiva utfallet visade att KPIF-inflationen låg kvar på 0,7 procent i augusti medan KPIF exklusive energi sjönk till 0,5 procent. Samtidigt är konjunkturbilden blandad. Den säsongsjusterade arbetslösheten steg marginellt till 8,7 procent enligt SCB, men hushållens konsumtion ökade 0,7 procent från juli och hela 4,0 procent jämfört med samma månad förra året. Arbetsförmedlingens statistik visar dessutom att den registrerade arbetslösheten har sjunkit från 7,0 till 6,5 procent på ett år. Måtten är inte direkt jämförbara, men sammantaget pekar statistiken mot en ekonomi där arbetsmarknaden fortfarande är svag samtidigt som hushållens efterfrågan gradvis stärks.
Inför nästa veckas räntebesked står Riksbanken därför inför en ovanligt tydlig kontrast. Den svenska inflationen är mycket låg, men omvärlden präglas av oljepriser över 100 dollar, stigande producentpriser och snabbt högre långräntor. Riksbanken lämnade i augusti styrräntan oförändrad på 1,75 procent och pekade då uttryckligen på risken för att underliggande inflation kan stiga efter utbudschocker. Nästa penningpolitiska beslut offentliggörs den 24 september.
Kina visar också en splittrad konjunkturbild. Industriproduktionen ökade 5,2 procent i årstakt i augusti, klart över väntade 4,8 procent, men detaljhandeln steg bara 0,4 procent och arbetslösheten ökade till 5,3 procent. Bostadspriserna fortsatte samtidigt att falla. Industrin håller alltså uppe bättre än väntat medan den inhemska efterfrågan fortfarande ser betydligt svagare ut.
Marknadens dilemma inför hösten har därmed blivit ännu tydligare. Den amerikanska ekonomin och delar av den globala industrin håller emot, men oljepriset och andra kostnadstryck gör samtidigt inflationsbilden mer besvärlig.
Nästa veckas makro
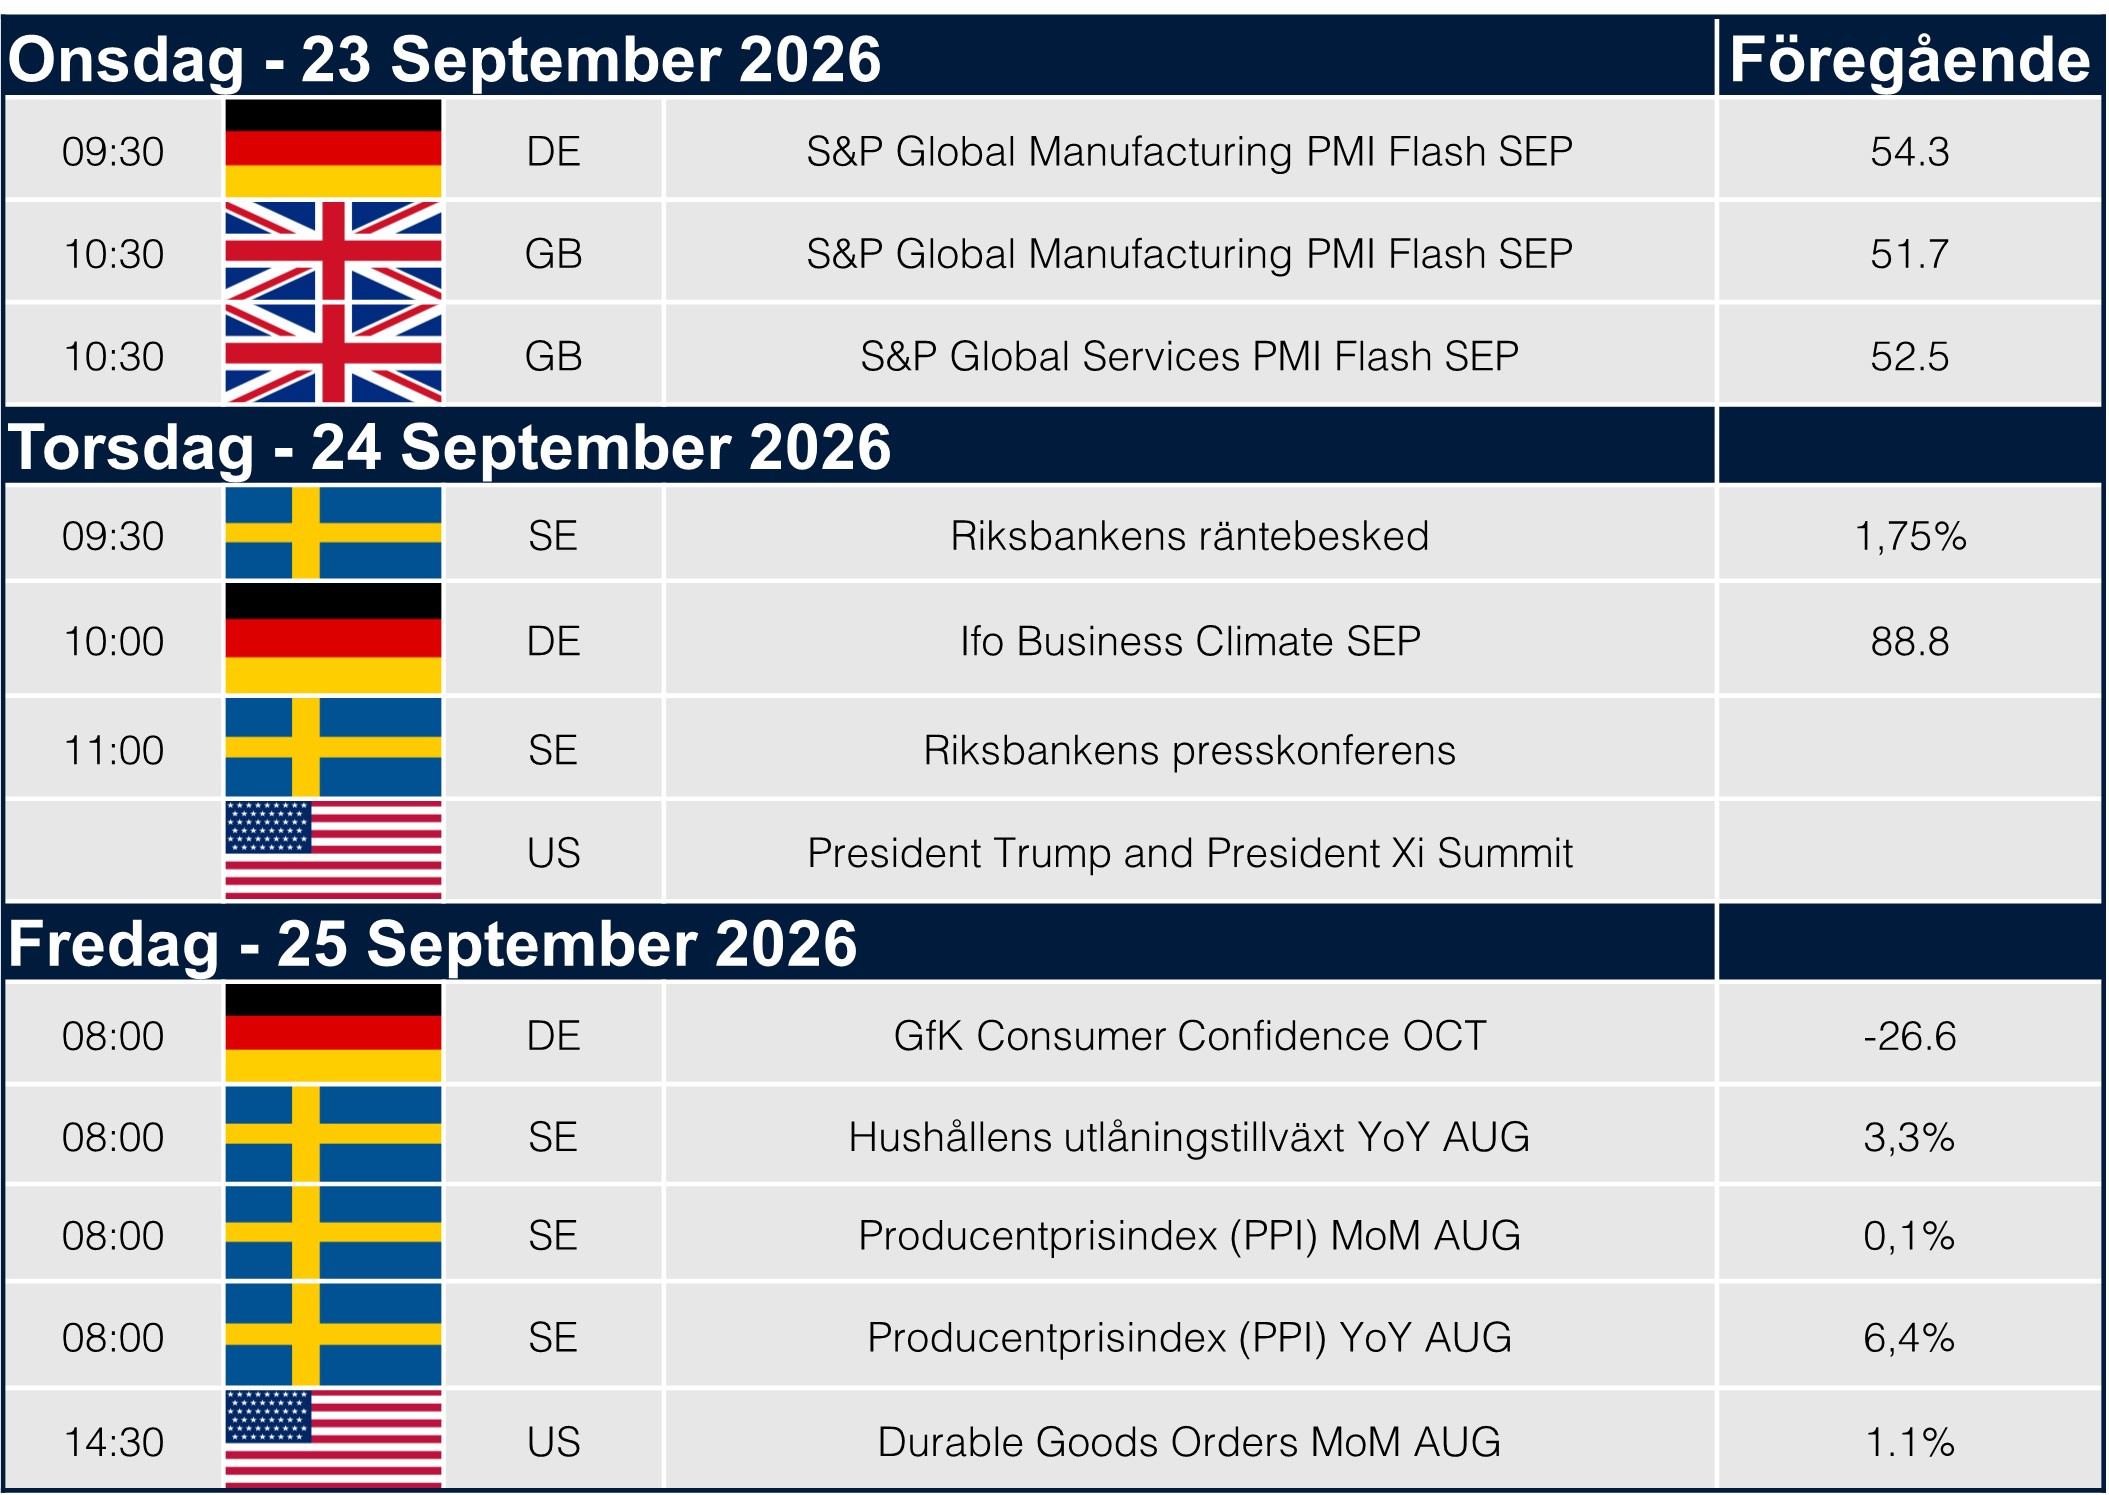
Nästa vecka inleds med preliminära PMI-siffror från Tyskland och Storbritannien på onsdagen, vilket ger en färsk bild av konjunkturläget i Europa. Torsdagen blir veckans viktigaste dag för svensk del när Riksbanken lämnar räntebesked, där styrräntan väntas ligga kvar på 1,75 procent, följt av presskonferens klockan 11. Samma dag publiceras tyska Ifo-index och ett toppmöte mellan USA och Kina står också på agendan. Veckan avslutas med svensk utlånings- och producentprisstatistik samt amerikanska orderingången på varaktiga varor.
Bra att veta om risker och avkastning
Max Matthiessen AB är en liv- och sakförsäkringsförmedlare registrerad hos Bolagsverket och står under Finansinspektionens tillsyn. Innehållet i denna artikel är av generell karaktär och utgör inte personlig investerings- eller försäkringsrådgivning. Informationen tar inte hänsyn till din ekonomiska situation, dina mål eller andra individuella behov och ska inte heller betraktas som investeringsanalys eller investeringsrekommendation. Placeringar i finansiella instrument innebär en ekonomisk risk. Historisk avkastning är ingen garanti för framtida avkastning. Värdet på investeringar kan både öka och minska, och det är inte säkert att du får tillbaka hela det investerade kapitalet.
Innan du investerar bör du säkerställa att du förstår investeringens egenskaper och risker samt bedömer om den är lämplig utifrån din egen situation. Information och bedömningar i artikeln baseras på källor som bedömts som tillförlitliga. Max Matthiessen kan dock inte garantera informationens riktighet eller fullständighet och tar inget ansvar för skada som kan uppkomma till följd av användning av informationen. Åsikter och uttalanden från utomstående personer delas inte nödvändigtvis av Max Matthiessen. Innehållet i artikeln är skyddat av upphovsrätt och får inte kopieras, distribueras eller publiceras utan Max Matthiessens tillstånd.