Stigande inflationsoro i Europa - svagare arbetsmarknad i USA
Vecka 40 har bestått av kraftiga rörelser på räntemarknaden, stigande europeisk inflation och nya signaler om att den amerikanska arbetsmarknaden håller på att försvagas. Samtidigt har den svenska industrin fortsatt att stärkas och USA och Kina tagit ytterligare steg mot lättade handelshinder. Den stora frågan inför hösten är nu hur centralbankerna ska hantera en situation där inflationstrycket fortfarande är högt samtidigt som delar av den globala ekonomin visar tecken på avmattning.
De amerikanska marknadsräntorna fortsatte inledningsvis att stiga kraftigt. Den amerikanska tioårsräntan nådde 5,28 procent under tisdagen, den högsta nivån sedan 2007, medan 30-årsräntan steg till 5,60 procent, den högsta nivån sedan 2002. Uppgången drevs av höga oljepriser, inflationsoro och förväntningar på ytterligare räntehöjningar från Federal Reserve. Under fredagen vände dock utvecklingen när svagare arbetsmarknadsstatistik bidrog till fallande räntor. Även svenska räntor sjönk kraftigt och den svenska tioårsräntan föll till 3,12 procent.
Veckans viktigaste amerikanska statistik gav en mer blandad bild av ekonomin. Kärninflationen mätt enligt PCE, Feds föredragna inflationsmått, landade på 3,0 procent i augusti mot väntade 3,3 procent. Samtidigt ökade antalet sysselsatta utanför jordbrukssektorn med endast 29 000 personer i september, betydligt färre än väntade 90 000, medan arbetslösheten steg till 4,2 procent. Även antalet lediga jobb sjönk mer än väntat. Den svagare arbetsmarknaden och den lägre inflationen har därmed förändrat förutsättningarna inför Feds kommande räntebesked. Flera Fed-ledamöter har dessutom signalerat att ytterligare räntehöjningar inte behöver genomföras omedelbart, trots att inflationsriskerna kvarstår.
I Europa är utvecklingen den motsatta när det gäller inflationen. Euroområdets inflation steg till 3,8 procent i september från 3,2 procent i augusti, högre än väntade 3,6 procent. Framför allt är det energipriserna som driver upp inflationen, med en ökningstakt på hela 18,8 procent. Även kärninflationen steg något, till 2,5 procent. I Tyskland ökade inflationen till 3,3 procent samtidigt som importpriserna steg kraftigt.
Utvecklingen innebär en fortsatt utmaning för ECB, som behöver balansera det ökade inflationstrycket mot risken för att höga långräntor dämpar den ekonomiska återhämtningen.
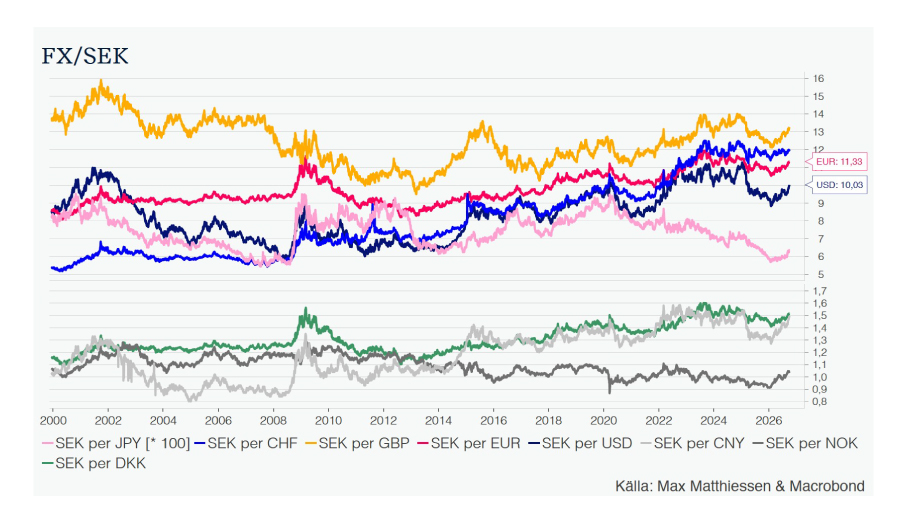
Den svenska industrin fortsätter samtidigt att visa styrka. Inköpschefsindex steg till 58,1 i september från 56,3 i augusti, den högsta nivån på tre månader. Framför allt var det orderingången och produktionen som bidrog till uppgången. Samtidigt ökade kostnadstrycket ytterligare, där index för leverantörernas rå- och insatsvaror steg till 77,6. Den svenska kronan har dessutom fortsatt att försvagas och under tisdagen kostade en dollar återigen 10 kronor, den svagaste nivån sedan våren 2025. Kombinationen av en starkare industri, högre insatskostnader och en svagare krona ökar uppmärksamheten kring Riksbankens kommande räntebeslut.
Även i Kina är konjunkturbilden blandad. Industriföretagens vinster ökade med 15,7 procent i augusti, en lägre tillväxttakt än föregående månad, samtidigt som industrins inköpschefsindex steg till 52,1 i september. På handelssidan kom däremot ett positivt besked när USA och Kina presenterade ömsesidiga tullättnader för varor till ett värde av omkring 30 miljarder dollar vardera. Överenskommelsen följer förra veckans toppmöte och innebär ytterligare lättnader i handelsrelationerna, även om flera strategiskt viktiga produktkategorier fortfarande omfattas av handelshinder.
Den geopolitiska osäkerheten fortsätter samtidigt att påverka energimarknaden. Nya diplomatiska försök har gjorts för att nå en vapenvila mellan USA och Iran, men betydande meningsskiljaktigheter kvarstår.
Brentoljan handlades under veckan över 107 dollar per fat, vilket fortsätter att skapa osäkerhet kring inflationsutsikterna. Sammantaget går världens centralbanker in i hösten med olika förutsättningar. Europa brottas med ett tilltagande inflationstryck, medan den amerikanska arbetsmarknadens försvagning kan ge Fed anledning att avvakta ytterligare räntehöjningar.
Nästa veckas makro
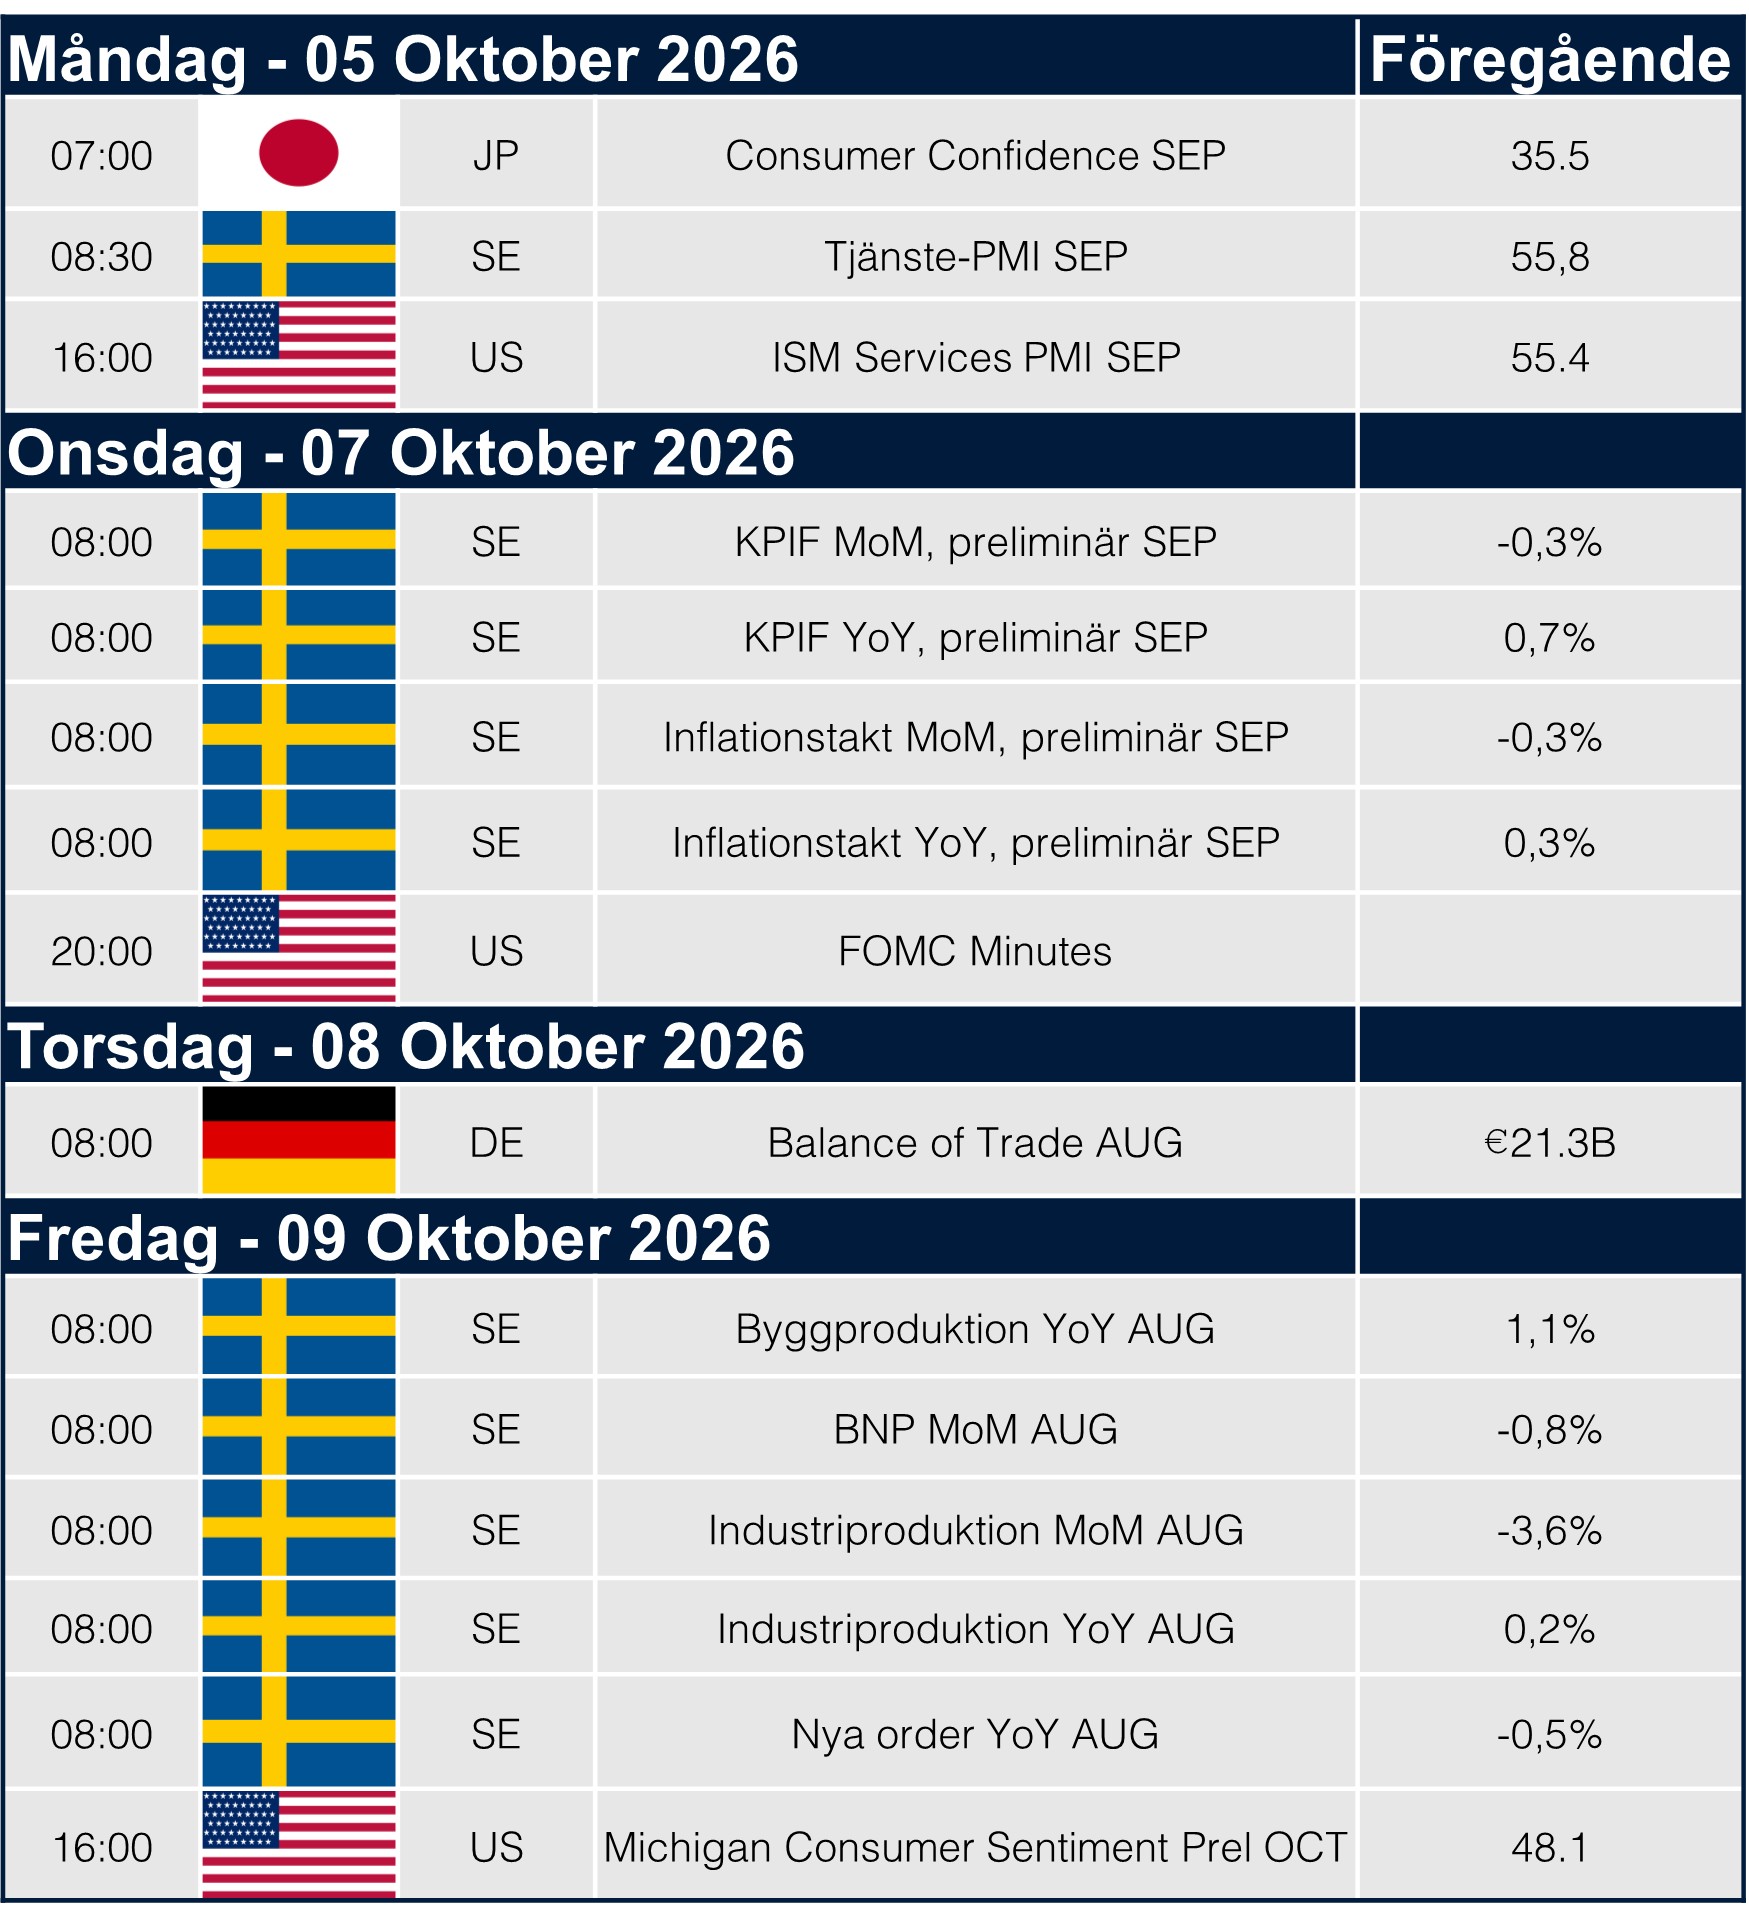
Nästa vecka inleds med tjänste-PMI från Sverige och USA på måndagen, vilket ger ytterligare signaler om konjunkturutvecklingen. Onsdagens viktigaste händelser blir Sveriges preliminära inflationssiffror för september och publiceringen av protokollet från Feds senaste räntemöte. Veckan avslutas med svensk BNP-indikator och industriproduktion för augusti samt preliminärt amerikanskt konsumentförtroende från University of Michigan.
Bra att veta om risker och avkastning
Max Matthiessen AB är en liv- och sakförsäkringsförmedlare registrerad hos Bolagsverket och står under Finansinspektionens tillsyn. Innehållet i denna artikel är av generell karaktär och utgör inte personlig investerings- eller försäkringsrådgivning. Informationen tar inte hänsyn till din ekonomiska situation, dina mål eller andra individuella behov och ska inte heller betraktas som investeringsanalys eller investeringsrekommendation. Placeringar i finansiella instrument innebär en ekonomisk risk. Historisk avkastning är ingen garanti för framtida avkastning. Värdet på investeringar kan både öka och minska, och det är inte säkert att du får tillbaka hela det investerade kapitalet.
Innan du investerar bör du säkerställa att du förstår investeringens egenskaper och risker samt bedömer om den är lämplig utifrån din egen situation. Information och bedömningar i artikeln baseras på källor som bedömts som tillförlitliga. Max Matthiessen kan dock inte garantera informationens riktighet eller fullständighet och tar inget ansvar för skada som kan uppkomma till följd av användning av informationen. Åsikter och uttalanden från utomstående personer delas inte nödvändigtvis av Max Matthiessen. Innehållet i artikeln är skyddat av upphovsrätt och får inte kopieras, distribueras eller publiceras utan Max Matthiessens tillstånd.